安能物流2025 小票策略突围与大票市场争夺的双重挑战
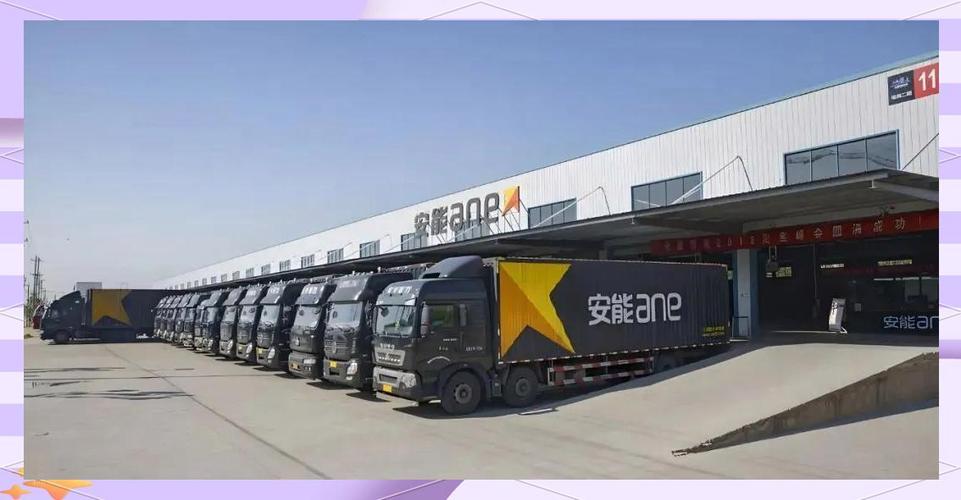
2025年,中国零担快运市场的竞争已进入白热化阶段。作为行业头部企业,安能物流正站在一个关键的战略十字路口:一边是持续推进的“小票策略”——聚焦重量轻、时效要求高、附加值高的中小票零担货物;另一边则是传统的“大票市场”——重量大、单票收入高但利润微薄、运营复杂的传统大票零担领域。与此一个名为“超能物流”的新锐竞争者跃入视野,以其差异化的模式对安能的两条战线同时施压。在双重挑战之下,安能的2025年注定充满变数。\n\n### 一、小票策略:增长引擎背后的盈利难题\n\n安能近年来力推的“小票策略”,本质上是放弃部分低毛利、操作难度大的大票货源,集中资源服务于3-100公斤段的高频、小批量货物。这一策略契合了电商、制造业碎片化、渠道下沉等趋势,在2024年已初见成效:票均重量下降,单价提升,网络终端服务能力增强。2025年,小票策略进入深水区。\n\n困境在于,小票市场的竞争同样激烈。头部快递企业(如中通、韵达)凭借网络密度和价格优势向下渗透快运小票市场,专线公司通过联盟形式提升小票时效,而“超能物流”这类新平台则以数字化调度和众包运力切入,直接抢夺高价值小票货源。安能若想维持小票策略的盈利水平,必须持续优化分拨中心自动化、提升末端网点的派送效率,但成本压力居高不下。\n\n更棘手的是,小票货物的利润空间也在被压缩。电商大客户压价能力极强,而安能的网络覆盖虽广,但在部分区域仍依赖第三方末端,服务一致性成为短板。2025年,安能必须在“保规模”与“保利润”之间做出更精准的取舍。\n\n### 二、大票市场:守成不易,升级维艰\n\n大票零担(一般指300公斤以上,直至整车)一直是安能货源的重要组成部分,尤其在家具、建材、工业设备等领域贡献了可观的营收。大票业务历来是“规模不经济”的典型:分拨操作复杂、装载率依赖人工经验、末端送货成本高、时效波动大。安能过去依赖网络优势承接大票,但利润率长期低于小票。\n\n2025年,大票市场的挑战来自三个方面。其一,专线公司在长途大票上的成本优势依然明显,安能的全网快运模式在重货领域未必讨好;其二,随着制造业升级和供应链短链化,部分大票货源直接转为整车或合同物流;其三,“超能物流”等新玩家以“大票也能快运化”为口号,通过AI拼载和动态路由提升大票时效,蚕食安能的中高端大票客户。\n\n安能对大票市场的策略略显矛盾。一方面,不愿彻底放弃这一规模基本盘;另一方面,又试图引导大票货物向更高附加值的方向升级,例如提供定制化时效、仓储配送一体化服务。但升级意味着更高的服务标准和IT投入,而这并非安能短期内的强项。\n\n### 三、超能物流:颠覆者的双重挤压\n\n“超能物流”作为挑战者,定位介于快运与专线之间,它巧妙地避开了安能的小票网络壁垒,同时在大票市场打出差异化。其特点包括:\n\n- 小票侧:利用社会化运力和智能分单,覆盖二三线城市的离散小票,价格比安能低10%-15%,时效相当。\n- 大票侧:以“大票小票化”方式处理,通过系统优化将一个客户的多票大货合并调度,减少中转,提供“门到门”一口价,直接对标安能的大票产品。\n\n超能物流的资本背景和数字化能力使其在2025年能够快速扩张。安能面临的不只是单一领域的竞争,而是同时在小票和大票两条产品线上被撕扯。若收缩大票,则丢失市场份额;若加大资源支持大票,则拖累小票战略和整体利润。\n\n### 四、突围之道:2025的战略再平衡\n\n于安能而言,2025年不应是“小票对
如若转载,请注明出处:http://www.nbcnwl.com/product/49.html
更新时间:2026-10-05 00:52:54